
Artikel zum Thema: Gesellschafter-Geschäftsführer
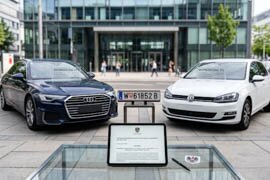
VwGH zum Sachbezug bei Nutzungsmöglichkeit zweier PKWs
September 2026
Ausgangslage: Zwei Firmen-PKWs mit Wechselkennzeichen ohne Fahrtenbuch Der VwGH (GZ Ra 2025/13/0045 vom 13.5.2026) hatte sich mit einem Fall auseinanderzusetzen, in dem einem Gesellschafter-Geschäftsführer zwei PKWs mittels Wechselkennzeichen zur Privatnutzung zur Verfügung gestellt wurden. Strittig dabei war, in welcher Höhe der steuerliche Sachbezug anzusetzen ist. Aufzeichnungen über die Nutzung und Privatnutzung der Fahrzeuge (z.B. mittels Fahrtenbuches),...
Werbungskosten
Januar 2026
Definition, Auflistung und Beschreibung der wichtigsten Werbungskosten.
Der VwGH zum Abflusszeitpunkt bei Kreditkartenzahlungen
Juli 2025
Das Zufluss-Abfluss-Prinzip regelt die zeitliche Zuordnung von Einnahmen und Ausgaben im österreichischen Einkommensteuerrecht. Einnahmen gelten als zugeflossen, wenn der Steuerpflichtige tatsächlich und rechtlich über sie verfügen kann. Ausgaben sind für das Kalenderjahr abzusetzen, in dem sie tatsächlich geleistet wurden. Dieses Prinzip ist insbesondere für die Gewinnermittlung durch Einnahmen-Ausgaben-Rechnung relevant, aber auch für die...
Der VwGH zur Einbeziehung von Gewinnausschüttungen in die GSVG-Beitragsgrundlage
Dezember 2024
Wie zuletzt in der KI 05/20 berichtet, werden aufgrund der besseren Datenübermittlung zwischen Finanzamt und Sozialversicherungsanstalt Gewinnausschüttungen für GSVG-pflichtige Gesellschafter-Geschäftsführer in die GSVG-Beitragsgrundlage nach § 25 Abs. 1 GSVG miteinbezogen. Folgende Daten aus der Kapitalertragsteueranmeldung werden der SVS elektronisch vom Finanzamt zur Verfügung gestellt: Sozialversicherungsnummer des GSVG-pflichtigen...
Betriebsausgaben
Januar 2024
Definition, Auflistung und Beschreibung der wichtigsten Betriebsausgaben.
Sozialversicherungsrechtliche Konsequenzen bei Gewinnausschüttungen an Gesellschafter-Geschäftsführer - Update
März 2022
Gewinnausschüttungen an Gesellschafter-Geschäftsführer einer GmbH unterliegen immer schon der Beitragspflicht nach GSVG (§ 25 Abs. 1 GSVG), sofern nicht bereits aufgrund der Tätigkeit eine ASVG-Pflichtversicherung gegeben ist. Praktisch nicht betroffen sind jene Gesellschafter-Geschäftsführer, die schon mit ihren laufenden Bezügen die Höchstbeitragsgrundlage zur Sozialversicherung überschreiten. Wie zuletzt im Mai 2020...