
Artikel zum Thema: Gebäude
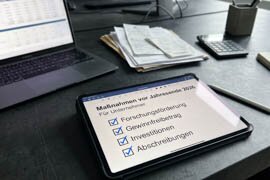
Maßnahmen vor Jahresende 2026 – für Unternehmer
November 2026
In der gerade wirtschaftlich herausfordernden Zeit sollte der näher rückende Jahreswechsel auch dieses Mal wieder zum Anlass für einen Steuer-Check genommen werden. Denn es finden sich regelmäßig Möglichkeiten, durch gezielte Maßnahmen legal Steuern zu sparen bzw. die Voraussetzungen dafür zu schaffen. Darüber hinaus kommt es 2027 auch zu einigen Änderungen. Antrag auf Gruppenbesteuerung stellen Bei Kapitalgesellschaften kann durch...
VwGH: Außergewöhnliche Belastung bei Sanierung eines Wohngebäudes
Oktober 2026
Allgemeine Voraussetzungen für eine außergewöhnliche Belastung Eine Kostenbelastung kann steuerlich eine außergewöhnliche Belastung darstellen, wenn sie außergewöhnlich ist, zwangsläufig erwachsen ist und die wirtschaftliche Leistungsfähigkeit des Steuerpflichtigen wesentlich beeinträchtigt. Eine Belastung ist dann außergewöhnlich, soweit sie höher ist als jene, die der Mehrzahl der Steuerpflichtigen gleicher...
Abschreibungsbeginn eines Altgebäudes bei geplanter Generalsanierung und anschließender Vermietung
Juli 2026
Ausgangssachverhalt und strittige Rechtsfrage Mit Erkenntnis vom 2.3.2026 (GZ Ra 2024/15/0085) präzisiert der VwGH seine Rechtsprechung zum Beginn der Gebäudeabschreibung im Bereich der Einkünfte aus Vermietung und Verpachtung. Der Steuerpflichtige erwarb im Jahr 2016 ein stark sanierungsbedürftiges Gebäude. Bereits kurz nach dem Ankauf wurden umfangreiche Um- und Neubaupläne entwickelt. Nach mehreren Planänderungen begannen die Bauarbeiten...
Hauptwohnsitzbefreiung bei Veräußerungsverlust
März 2026
Eine in der Praxis sehr wesentliche Steuerbefreiung ist die sogenannte Hauptwohnsitzbefreiung: Bei einer Veräußerung von Eigenheimen (Wohnhaus mit nicht mehr als zwei Wohnungen) oder Eigentumswohnungen, die bisher als Hauptwohnsitz gedient haben, bleibt der Veräußerungserlös grundsätzlich steuerfrei. Die dahinterstehende Überlegung ist, dass der Erlös ungeschmälert für den Kauf eines neuen Hauptwohnsitzes zur Verfügung stehen soll. Im...
Abbruchkosten eines Wohngebäudes als außergewöhnliche Belastung?
März 2026
Eine Steuerpflichtige wollte Abbruchkosten für ein Gebäude als außergewöhnliche Belastung steuerlich geltend machen. Das Gebäude war ihr ehemaliges Elternhaus, das nach dem Tod des Vaters wegen umfassender Asbestbelastung abgerissen wurde. Sie begründete ihren Antrag damit, dass sie das Haus ursprünglich sanieren und vermieten wollte, was aufgrund der Gesundheitsgefährdung durch Asbest unmöglich geworden war. Das Finanzamt verneinte das Ansinnen...
Werbungskosten
Januar 2026
Definition, Auflistung und Beschreibung der wichtigsten Werbungskosten.